Sparplan-Konzept
Wir legen fest, welcher Betrag monatlich realistisch ist, und wählen breit gestreute ETFs, die über 18 Jahre und länger tragen.
Wir begleiten Eltern beim Aufbau eines ETF-Sparplans für ihre Kinder: breit gestreut, kostengünstig und so eingerichtet, dass er auch in unruhigen Börsenjahren weiterläuft.
Wir legen fest, welcher Betrag monatlich realistisch ist, und wählen breit gestreute ETFs, die über 18 Jahre und länger tragen.
Junior-Depot oder Elterndepot – wir klären Verfügung, Steuerfreibeträge und Übertrag zum 18. Geburtstag, bevor Sie unterschreiben.
Ein Sparplan hilft nur, wenn er auch in schwierigen Jahren weiterläuft. Wir prüfen Rücklagen, Kosten und Ihre Belastungsgrenze.
Jährlicher Check, Anpassung bei Gehalts- oder Familienveränderungen und ruhige Einordnung, wenn die Märkte fallen.
Der größte Hebel im Sparplan Ihres Kindes ist nicht die perfekte ETF-Auswahl, sondern die Zeit. Verschieben Sie Sparrate, Laufzeit und Renditeannahme und beobachten Sie, wie der Zinseszins die Einzahlungen irgendwann überholt.
Voreingestellt sind konservative 6 % Plus pro Jahr – eine vorsichtige Orientierung an der langfristigen Entwicklung breit gestreuter Weltaktien-ETFs, keine garantierte Rendite. Die Laufzeit lässt sich bis zum 30. Lebensjahr Ihres Kindes weiterdenken.
| Nach | Eingezahlt | Wertentwicklung | Depotwert |
|---|
Echte Zinseszins-Rechnung: die Erträge bleiben im Depot und werden mitverzinst – so funktioniert ein thesaurierender ETF, der Dividenden automatisch wieder anlegt. Gerechnet wird monatlich nachschüssig, ohne Kosten, Steuern und Inflation. Voreingestellt sind konservative 6 % Plus pro Jahr; jede Renditeannahme ist eine Modellrechnung und keine Zusage: Kurse schwanken, einzelne Jahre können deutlich negativ ausfallen, Verluste sind möglich.
Wir leben in einer Wirtschaft, in der Unternehmen Gewinne erzielen. Wer Aktien besitzt, ist an diesen Gewinnen beteiligt – wer keine besitzt, nicht. Ein Welt-ETF-Sparplan ist der einfachste Weg, Ihr Kind auf die Seite der Beteiligten zu holen.
Breit gestreut über tausende Unternehmen in vielen Ländern und Branchen ist das Risiko eines einzelnen Unternehmens kaum noch relevant. Risikofrei ist das nicht – Kurse schwanken, und einzelne Jahre können deutlich negativ ausfallen. Aber über einen Horizont von 10, 15 oder 18 Jahren arbeitet die Zeit für Sie.
Genau deshalb liegt der Fokus meiner Strategie auf ETF-Sparplänen: verständlich, kostengünstig, ohne Wetten auf einzelne Aktien – und so einfach, dass Sie ihn auch dann weiterlaufen lassen, wenn in der Zeitung „Crash" steht.
Kein Produktverkauf, keine Eile. Sie entscheiden erst, wenn Sie jede Kostenposition und jedes Risiko verstanden haben.
30 Minuten, kostenfrei. Wir hören zu: Familiensituation, Budget, Ziel für Ihr Kind.
Sie erhalten einen schriftlichen Vorschlag mit Sparrate, ETF-Auswahl, Kosten und Szenarien.
Depoteröffnung und Sparplan gemeinsam eingerichtet – ohne Fachjargon, Schritt für Schritt.
Einmal im Jahr prüfen wir gemeinsam, ob alles noch zu Ihrem Leben passt.
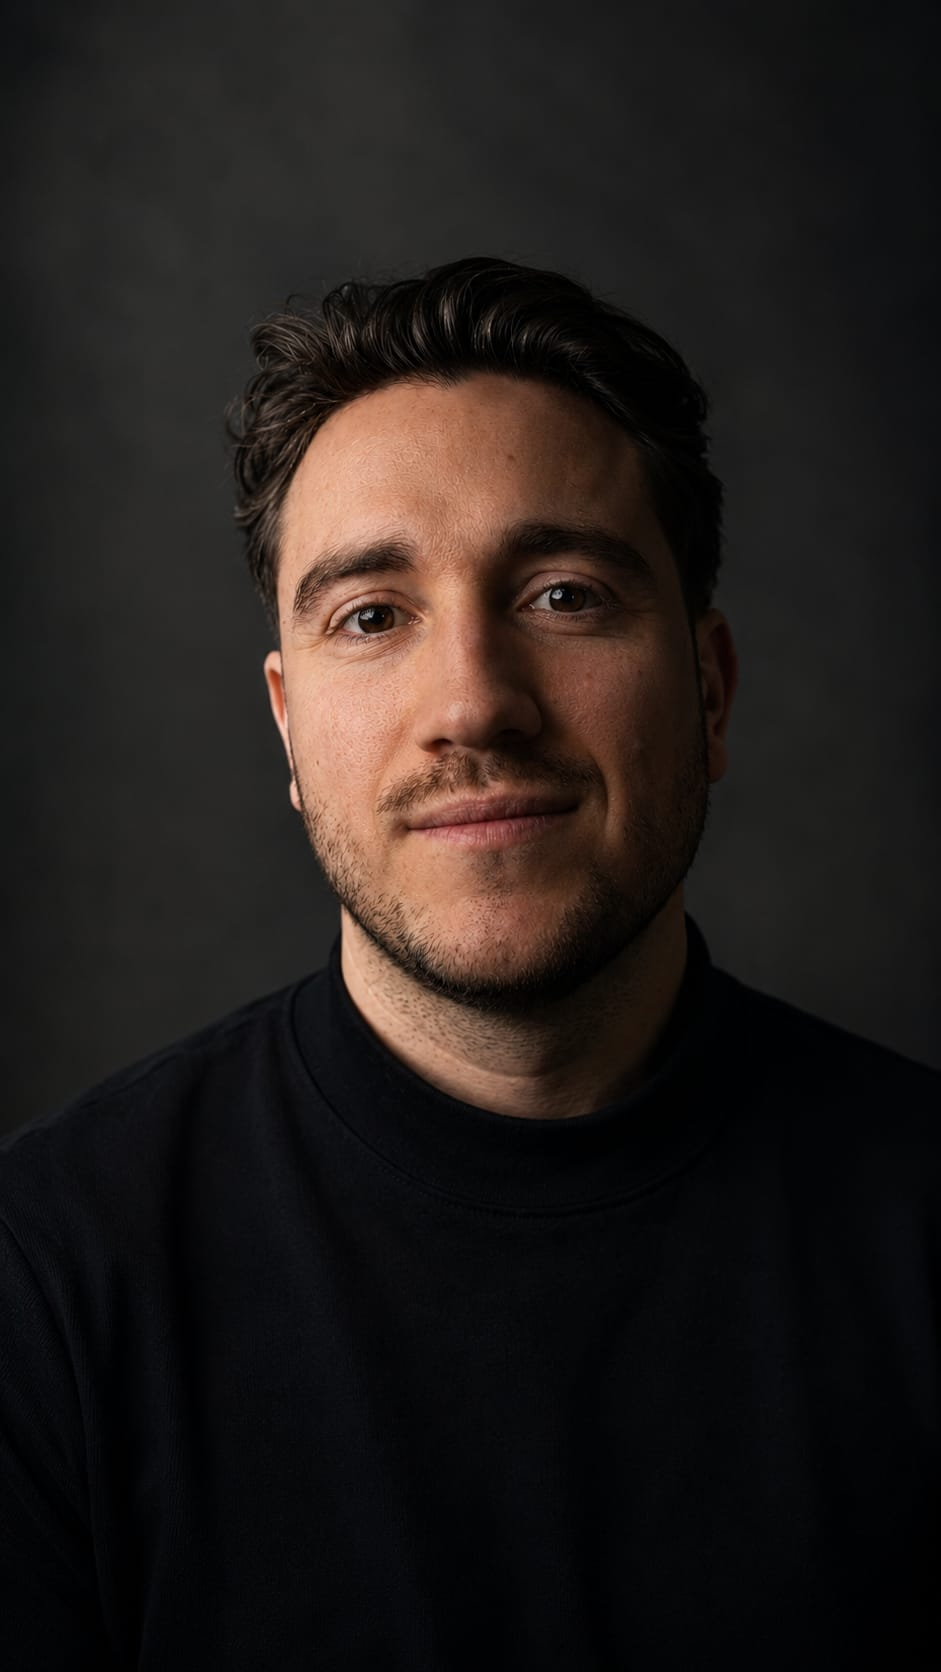
Ich bin Gründer von FS Wealth und arbeite ausschließlich mit jungen Familien. Meine Aufgabe ist nicht, Ihnen ein Produkt zu verkaufen, sondern Ihnen so viel Klarheit zu geben, dass Sie den Sparplan Ihres Kindes selbst verstehen und jahrzehntelang durchhalten.
Das Thema ist für mich nicht theoretisch: Ich habe zwei Töchter, elf Jahre und zwei Jahre alt, und für beide laufen unter anderem ETF-Sparpläne. Jede Empfehlung, die ich Ihnen gebe, halte ich also selbst aus – mit dem Geld meiner eigenen Kinder.
Transparente Kosten, nachvollziehbare ETF-Auswahl und ein Gespräch, das auf Augenhöhe stattfindet – online oder bei Ihnen am Küchentisch.
„Der beste Zeitpunkt für den Sparplan Ihres Kindes ist der Monat, in dem er beginnt. Alles danach ist Geduld.“FS Wealth
Schreiben Sie kurz, wie alt Ihr Kind ist und welchen Betrag Sie monatlich einplanen. Wir melden uns innerhalb von zwei Werktagen.
Mo – Fr, 9 bis 19 Uhr. Gespräche online oder bei Ihnen zu Hause.